央行数字货币卡在支付闭环和推广落地这一步,破局的关键到底在哪里
央行数字货币卡在支付闭环和推广落地这一步,破局的关键到底在哪里
央行数字货币喊了五年,数字人民币的试点城市从40个扩展到70多个,但真实的使用数据一出来,圈内人都会沉默。用户打开钱包、扫码付个菜钱、转头就把它丢在角落,这个循环反复上演。问题到底卡在哪?
卡在支付闭环里。微信和支付宝已经构成了一个完整的消费生态——扫码、付款、理财、信用卡还款、水电煤缴费,全在一个App里搞定。数字人民币目前更多是"多了一条付钱通道",没有自己的场景粘性和使用习惯。用户凭什么专门下载一个钱包、多存一份余额?这个体验门槛摆在那里,转化自然就难。
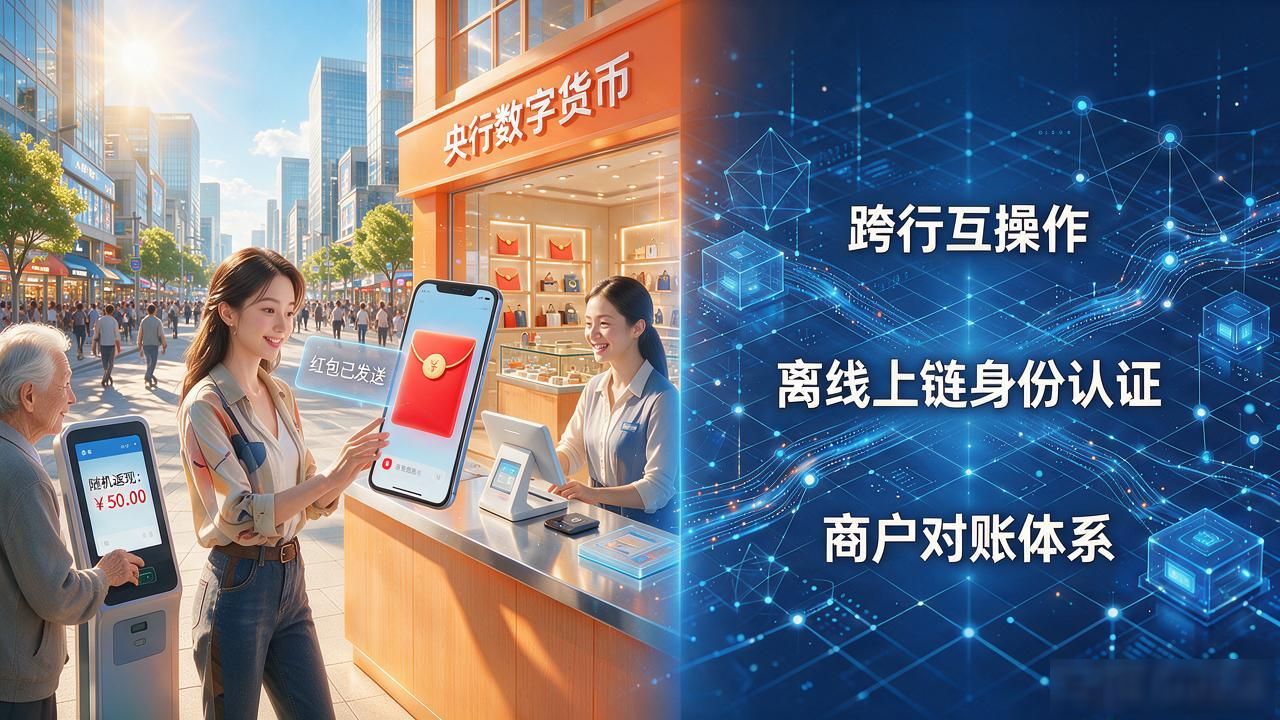
推广落地更难。很多试点城市靠补贴拉动,商家扫码送红包、付款随机返现,补贴一停央行数字货币卡在支付闭环和推广落地这一步,破局的关键到底在哪里,日活数据就掉回谷底。底层基础设施还在"能用"阶段,离"好用"还有一段距离。跨行互操作、离线上链的身份认证、商户对账体系,这些问题不解决,场景拓展就是空中楼阁。
破局的关键不在技术,在生态运营。得让数字人民币真正嵌入日常——不是"替代现金",而是跟信贷额度、商家积分、公共服务形成绑定关系。公积金提取、医保结算、学费缴纳,这些高频刚需场景一旦接进来,钱包就不再是"又一个支付选项"央行数字货币破局之道,而是真正的生活工具。
你手里那个数字人民币钱包,上次打开是什么时候?