数字货币政策影响模型怎么搭,核心传导路径和量化逻辑一次讲清
数字货币政策影响模型怎么搭,核心传导路径和量化逻辑一次讲清
数字货币政策影响模型,本质上是把央行数字货币(CBDC)嵌入传统货币政策框架后,重新刻画政策变量如何传导至实体经济的一套分析工具。我的基本认识是:数字货币不是简单的支付工具升级,它直接改写了"央行—商业银行—居民企业"这条主传导链的结构,传统IS-LM框架已经兜不住这些变化。
CBDC的落地让央行第一次拥有了直达居民的投放渠道。过去货币政策靠准备金率、公开市场操作影响银行体系数字货币政策影响模型,再由银行层层传导,时滞长、衰减大。现在央行可以直接调整数字钱包的持有利率,甚至对不同消费场景设置差异化激励,政策颗粒度从"总量"细化到"场景"数字货币政策影响模型怎么搭,核心传导路径和量化逻辑一次讲清,传导链条缩短了近一个层级。
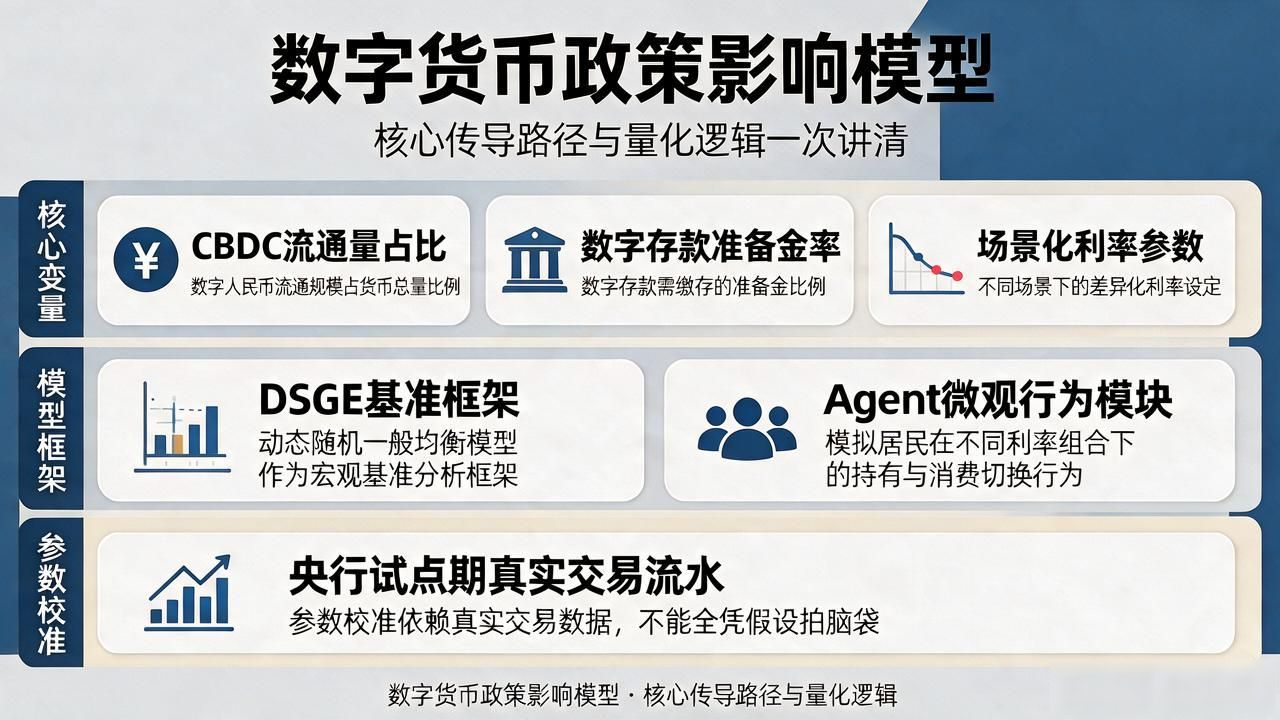
搭建模型时,核心变量至少包含三个:CBDC流通量占比、数字存款准备金率、场景化利率参数。我一般用DSGE框架做基准,再叠加一个基于Agent的微观行为模块,模拟居民在不同利率组合下的持有与消费切换。参数校准依赖央行试点期的真实交易流水,不能全凭假设拍脑袋。
以中国数字人民币试点为例,深圳、苏州四地的流通数据显示,CBDC的M0替代率在小额高频场景中已突破35%,这意味着货币乘数被压缩,传统"降准0.5个百分点"的宽松力度需要重新折算。模型跑出来的结论很明确:如果CBDC渗透率继续上升,政策制定者需要把操作目标从利率向直接流通量倾斜,否则宽松效果会被截留在银行间市场。