数字货币和支付宝联手,以后付钱、存钱、理财到底有啥变化
数字货币和支付宝联手,以后付钱、存钱、理财到底有啥变化
数字人民币和支付宝的联手,说白了就是央行发的数字法币,装进了十四亿人最常用的那个钱包里。这不是多下一个App的事,而是付钱、存钱、管钱的底层逻辑在悄悄换。对普通人最直接的体感是:打开手机,多了一种"国家担保"的余额,和花呗、银行卡排在同一层。
逛超市、打车、交水电费,数字人民币在支付宝里断网、没信号也能扫码完成支付。你在地铁口把手机关机了,照样刷一下走人。这一点,微信钱包和支付宝余额做不到数字货币和支付宝联手,以后付钱、存钱、理财到底有啥变化,因为它们依赖运营商的网。
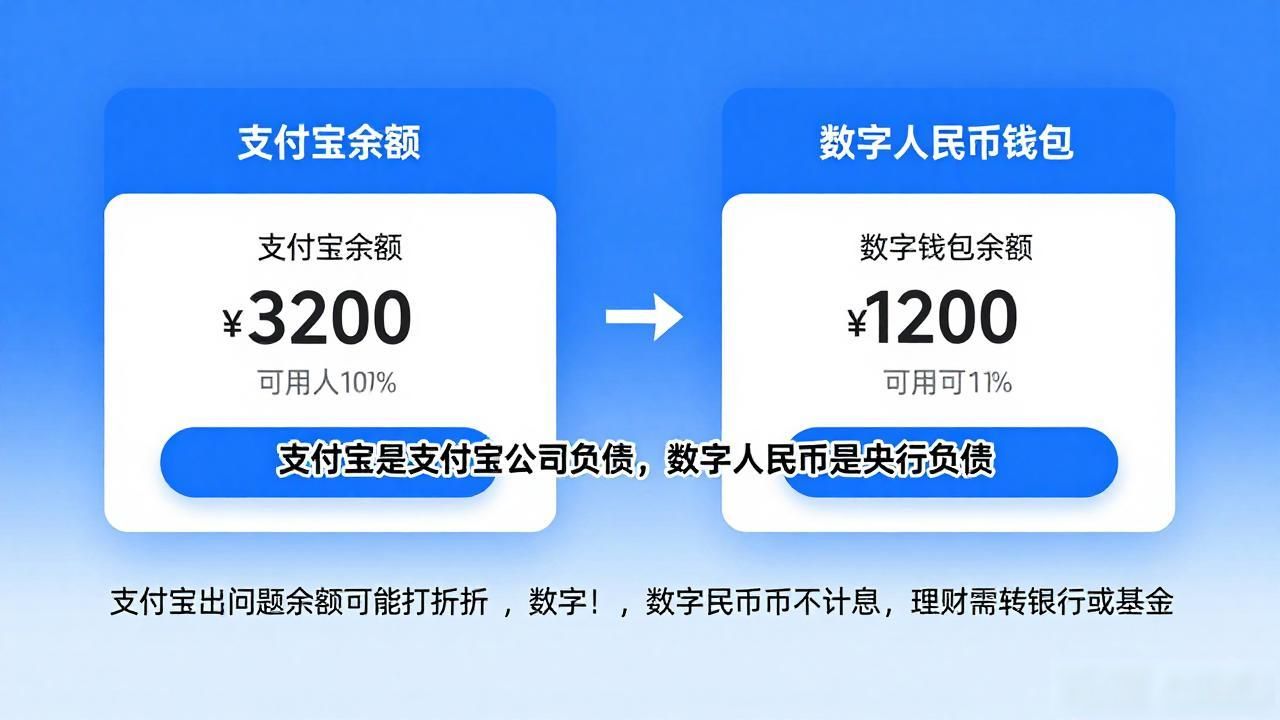
钱放在支付宝余额里数字货币和支付宝联手,本质是支付宝公司的负债;放在数字人民币钱包里,是央行负债。支付宝真出了经营问题,你的余额可能打折扣,数字人民币不会。代价是它几乎不计息,想赚点理财收益,还是得转去银行或者基金里。
对街边小店,收款手续费率有下降空间,省下的钱够多进几箱货。对消费者,短期体验差别不大,多了一个选项罢了。真正的变化藏在底层结算体系的重构里——从银行间清算到央行直连,这条链路缩短后,资金流转的速度和成本都会跟现在不一样。