数字货币交易结构:别被滑点坑了,订单簿和流动性池必须搞懂
数字货币交易结构:别被滑点坑了,订单簿和流动性池必须搞懂
数字货币交易结构,说白了就是你的买卖单怎么被撮合、怎么找到对手盘的底层框架。我做了七八年实盘交易,见过太多人在滑点上亏钱,根源就是没搞懂交易结构。订单簿、做市商、自动做市商、链上撮合,每套结构对应完全不同的执行体验和成本,搞清楚了才能少花冤枉钱。
中心化交易所的核心是订单簿撮合引擎。拿Binance的BTC/USDT盘口来说,买卖挂单按价格排序,引擎按价格优先、时间优先逐单匹配。主流币对流动性深,滑点可以忽略不计;但长尾小币种订单簿很薄,一笔中等大单就能把价格打穿几个基点。做市商在里面提供双边报价,他们的价差就是你的隐性成本。
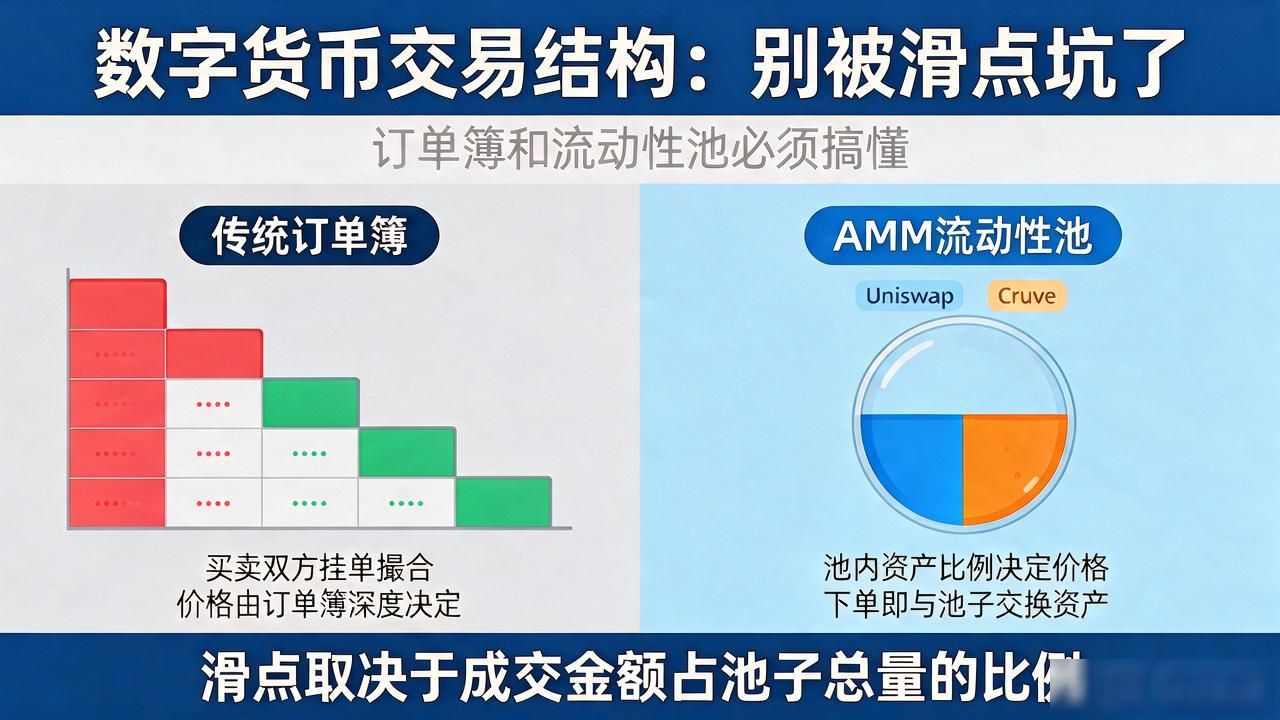
去中心化交易所走的是自动做市商(AMM) 模型。Uniswap、Curve这类协议用流动性池替代订单簿数字货币交易结构数字货币交易结构:别被滑点坑了,订单簿和流动性池必须搞懂,池内资产比例决定价格。你下单本质上是在跟池子交换资产,滑点直接取决于成交金额占池子总量的比例。小币种池子浅,一笔一万美元的交易滑点轻松到2%甚至3%,这是很多人低估的成本。
现在行业里冒出不少混合结构:dYdX的链上订单簿、RFQ报价请求、Layer2上的中心化撮合加链上结算。跨所套利的人尤其要搞清楚两边交易结构的差异,执行策略频频踩坑多半是栽在这上面。你平时交易主要走哪种结构?遇到过滑点异常的情况吗?评论区聊聊。